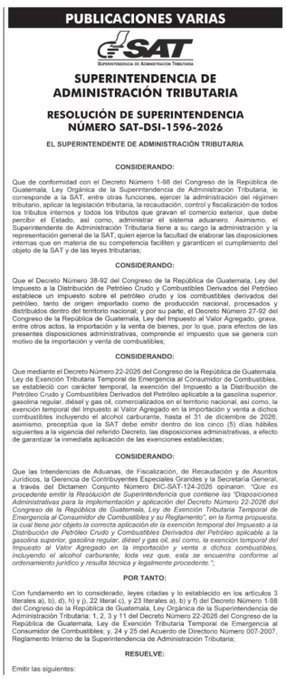
La medida económica orientada a aliviar el bolsillo de los guatemaltecos establece que la exención temporal del Impuesto al Valor Agregado (IVA) y del Impuesto a la Distribución de Petróleo (IDP) se mantendrá vigente hasta el 31 de diciembre de 2026. A partir del 1 de enero de 2027, la normativa estipula que los hidrocarburos retomarán de forma automática su carga tributaria ordinaria y las retenciones habituales. Esta exención cubre de manera directa a la gasolina superior, la gasolina regular, el diésel, el gas oil y el alcohol carburante, suspendiendo tanto el cobro del IDP en la distribución como el IVA en las operaciones de importación y venta local a lo largo de toda la cadena de suministro.
Para garantizar que el beneficio llegue efectivamente a la población, las estaciones de servicio y distribuidores tienen la obligación estricta de reflejar la rebaja íntegra de los impuestos directamente en el precio final de venta al consumidor. Asimismo, al emitir las facturas electrónicas (FEL), los establecimientos deben consignar expresamente que se trata de una operación exenta y desglosar con claridad el valor monetario del beneficio tributario correspondiente por cada galón despachado. Como parte del control gubernamental, las gasolineras están obligadas a reportar diariamente sus precios al Ministerio de Energía y Minas para su publicación y supervisión.
El cumplimiento de estas disposiciones es fiscalizado de cerca por medio de operativos conjuntos coordinados por la DIACO, el MEM y la SAT a nivel nacional. La DIACO cuenta con la facultad legal de imponer severas sanciones a aquellos comercios que incumplan con trasladar la rebaja al precio final o que presenten irregularidades en su facturación. De forma complementaria, la normativa prohíbe terminantemente exportar, reexportar o extraer del país combustibles que hayan ingresado bajo esta exención, estableciendo que cualquier infracción de este tipo obligará al reintegro inmediato de los impuestos y acarreará sanciones penales y aduaneras.
Finalmente, respecto al manejo del inventario al concluir el plazo de la medida, aquellos combustibles adquiridos bajo el régimen de exención que permanezcan en los tanques al finalizar el 31 de diciembre de 2026 deberán venderse al público sin incorporar los impuestos restablecidos hasta agotar por completo dichas existencias.
Vía: Radio Sonora 96.9 fm